 olivia-hartono
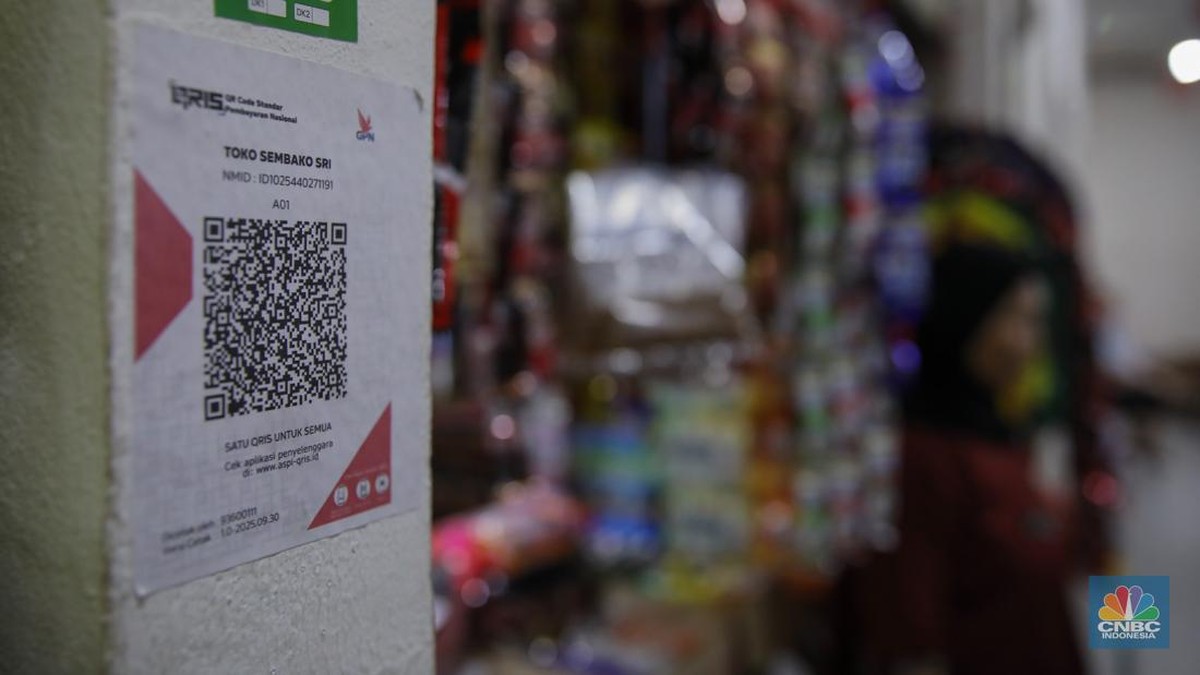
Bayangkan Anda sedang terburu-buru di kasir minimarket, antrean mengular, lalu dengan santai memindai kode kotak-kotak di depan mesin kasir dan menekan tombol bayar. Uang pun meluncur keluar dari saldo dompet digital Anda. Namun, pernahkah Anda benar-benar memperhatikan ke mana uang itu pergi? Dalam hiruk-pikuk transaksi harian yang makin mengandalkan pemindaian kode, satu kelalaian kecil bisa membuat uang Anda nyasar ke rekening orang lain. Inilah yang tengah menjadi perhatian serius otoritas moneter: kebiasaan mengecek nama penerima sebelum menekan tombol konfirmasi.
QRIS (Quick Response Code Indonesian Standard/standar kode respons cepat Indonesia) telah menjadi tulang punggung pembayaran digital di tanah air. Sistem ini menyatukan berbagai penyedia jasa pembayaran dalam satu standar, sehingga satu kode bisa dibaca oleh aplikasi apa pun. Kemudahan inilah yang membuat transaksi melesat, tetapi juga membuka celah baru: kesalahan transfer akibat keliru memindai kode atau terburu-buru mengonfirmasi.
Mengapa Nama Penerima Jadi Kunci Keamanan
Dalam ekosistem pembayaran berbasis kode, verifikasi identitas penerima adalah lapisan pertahanan paling sederhana sekaligus paling efektif. Ketika pengguna memindai kode, aplikasi akan menampilkan nama merchant atau perorangan yang akan menerima dana. Sayangnya, banyak pengguna mengabaikan tampilan itu dan langsung menekan tombol bayar. Padahal, memeriksa nama penerima ibarat memastikan alamat rumah sebelum mengirim paket, jika namanya tidak cocok, jangan diteruskan.
Gubernur Bank Indonesia (BI) menegaskan bahwa langkah ini bukan sekadar formalitas. Menurutnya, kebiasaan memeriksa nama penerima dapat mencegah salah transfer yang kerap berujung pada sengketa dan kerugian finansial. Pernyataan ini disampaikan di tengah lonjakan transaksi QRIS yang terus mencetak rekor baru dari tahun ke tahun.
"Pastikan nama penerima sesuai sebelum menyelesaikan pembayaran. Ini langkah kecil yang berdampak besar," pesan sang gubernur, mengingatkan pentingnya kewaspadaan di setiap transaksi.
Data dan Tren Transaksi yang Terus Melonjak
Bank Indonesia mencatat pertumbuhan transaksi QRIS yang signifikan. Pada periode tertentu, volume transaksi bulanan menembus ratusan juta kali dengan nilai mencapai puluhan triliun rupiah. Jumlah merchant yang menerima QRIS pun telah melewati angka 30 juta, tersebar dari pusat perbelanjaan hingga pedagang kaki lima. Angka-angka ini menunjukkan bahwa pembayaran digital bukan lagi gaya hidup segelintir orang, melainkan kebutuhan sehari-hari.
Perluasan ini didukung oleh kebijakan interoperabilitas, yakni kemampuan satu sistem untuk terhubung dengan sistem lain. Artinya, pengguna tidak perlu lagi mengunduh banyak aplikasi hanya untuk membayar di tempat berbeda. Namun, semakin luas jangkauan ekosistem, semakin besar pula tanggung jawab pengguna untuk teliti.
| Aspek | Sebelum QRIS | Setelah QRIS |
|---|---|---|
| Kode pembayaran | Beragam per aplikasi | Satu standar nasional |
| Verifikasi penerima | Tidak konsisten | Nama penerima ditampilkan |
| Jangkauan merchant | Terbatas | Puluhan juta merchant |
Langkah Praktis Sebelum Menekan Tombol Bayar
Pertama, selalu periksa nama penerima yang muncul di layar. Kedua, pastikan nominal yang dimasukkan sudah benar, karena kelebihan angka nol bisa berakibat fatal. Ketiga, hindari memindai kode yang ditempel sembarangan tanpa kejelasan identitas merchant. Keempat, simpan bukti transaksi untuk keperluan klaim jika terjadi masalah.
Teknologi memang dirancang untuk mempermudah hidup, tetapi kemudahan tanpa kewaspadaan bisa menjadi bumerang. Pengembangan sistem pembayaran ke depan diprediksi akan semakin canggih, misalnya dengan verifikasi berlapis dan kecerdasan buatan untuk mendeteksi anomali. Meski demikian, peran manusia sebagai pengguna tetap tak tergantikan.
Pada akhirnya, inovasi finansial digital bukan hanya soal kecepatan, tetapi juga keamanan dan kepercayaan. Kebiasaan kecil memeriksa nama penerima adalah wujud nyata literasi finansial yang menentukan apakah teknologi ini benar-benar membawa efisiensi, atau justru menambah masalah baru. Sebelum membayar, luangkan dua detik untuk memastikan: sudahkah nama penerima itu benar-benar tujuan Anda?




Comments (0)