 olivia-hartono
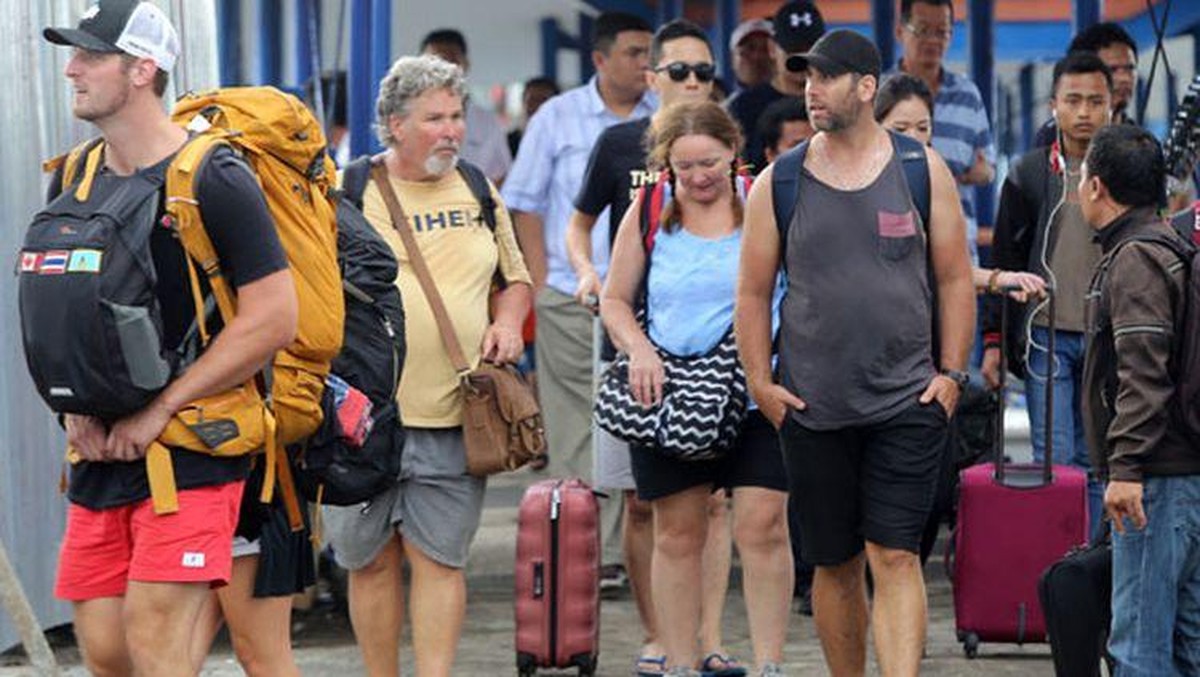
Pembayaran digital kini bukan lagi kemewahan bagi warga lokal, melainkan kebutuhan harian yang menembus batas negara. Bayangkan seorang turis dari Singapura atau Jepang mendarat di Jakarta, membuka aplikasi dompet digitalnya, lalu cukup memindai satu kode di warung kaki lima atau mal mewah, transaksi langsung selesai dalam hitungan detik. Inilah potret nyata implementasi Quick Response Code Indonesian Standard (QRIS), standar kode QR pembayaran nasional, yang kini merangkul pengunjung mancanegara dengan nilai fantastis.
Menurut data terbaru, total belanja turis asing di Indonesia menggunakan QRIS tembus Rp6,2 triliun. Angka itu menandakan bahwa platform pembayaran lokal bukan sekadar inovasi untuk domestik, tetapi已经 menjadi bagian dari ekosistem keuangan regional. Bagi pembaca awam, dampaknya sederhana: antrean penukaran uang tunai di bandara makin sepi, sementara kasir ritel dan pedagang kecil mendapat efisiensi transaksi yang lebih cepat dan tercatat rapi.
Dari Atm ke Pemindaian Kode: Pergeseran Kebiasaan Bayar
Dulu, turis mancanegara harus menukar rupiah terlebih dahulu, menyiapkan kartu kredit berbiaya konversi, atau repot membawa uang tunai dalam jumlah besar. Kini, algoritma di balik QRIS memungkinkan pemindaian lintas negara tanpa perlu bertukar kartu. Ibarat seperti memiliki satu kunci yang bisa membuka banyak pintu: satu kode berlaku di seluruh merchant yang terdaftar, dari minimarket hingga aplikasi belanja daring.
Pertumbuhan ini tidak terjadi dalam semalam. Sejak 2022, transaksi QRIS antarnegara di Indonesia sudah mencapai Rp4,6 triliun. Dalam kurun waktu yang relatif singkat, nilai tersebut melonjak hingga Rp6,2 triliun, membuktikan adopsi yang konsisten dari para pelaku perjalanan internasional. Lonjakan tersebut sejalan dengan meningkatnya kunjungan wisatawan serta perluasan kerja sama interoperabilitas QRIS dengan negara mitra seperti Malaysia, Thailand, dan Singapura.
Spesifikasi Teknis yang Membuat QRIS Mudah Dipakai
Secara teknis, QRIS berdiri di atas dua mode utama: dynamic QR (kode bergerak yang mengunci nominal otomatis) dan static QR (kode tetap yang memasukkan jumlah manual). Keduanya dijembatani oleh Bank Indonesia sebagai regulator, memastikan setiap transaksi tercatat, aman, dan dapat ditelusuri. Bagi turis, keunggulan utamanya adalah transparansi kurs dan biaya yang tidak disembunyikan di balik markup kartu kredit.
Data Bank Indonesia mencatat, volume transaksi QRIS lintas negara terus menanjak setiap kuartal. Merchant yang menerima QRIS tidak perlu memasang mesin EDC (Electronic Data Capture/terminal kartu) tambahan; cukup mencetak satu stiker kode. Untuk pedagang mikro, ini berarti efisiensi biaya operasional. Untuk turis, berarti kebebasan bertransaksi tanpa batas denominasi uang tunai yang terbatas.
Tantangan dan Peluang di Balik Angka Triliunan
Meski demikian, implementasi skala besar ini masih menghadapi sejumlah tantangan. Koneksi internet di daerah wisata terpencil kadang tidak stabil, dan pemahaman turis terhadap QRIS masih perlu ditingkatkan lewat edukasi di titik masuk bandara. Selain itu, standarisasi keamanan data pribadi pengguna lintas negara harus terus diperkuat agar kepercayaan ekosistem tetap terjaga.
Perpaduan antara regulasi yang jelas, teknologi yang sederhana bagi pengguna, dan ekosistem merchant yang luas menjadi kunci keberhasilan QRIS dalam menarik belanja mancanegara.
Ke depan, pengembangan fitur seperti refund otomatis, integrasi dengan dompet digital luar negeri, serta mesin algoritma deteksi fraud real-time akan menentukan sejauh mana QRIS mampu bersaing dengan pemain global. Bagi Indonesia, angka Rp6,2 triliun bukan sekadar statistik, melainkan bukti bahwa inovasi keuangan lokal dapat berdiri sejajar dengan platform internasional, sekaligus memperkuat posisi negara sebagai destinasi yang ramah bagi pelancong modern.




Comments (0)