 lidia-susanto
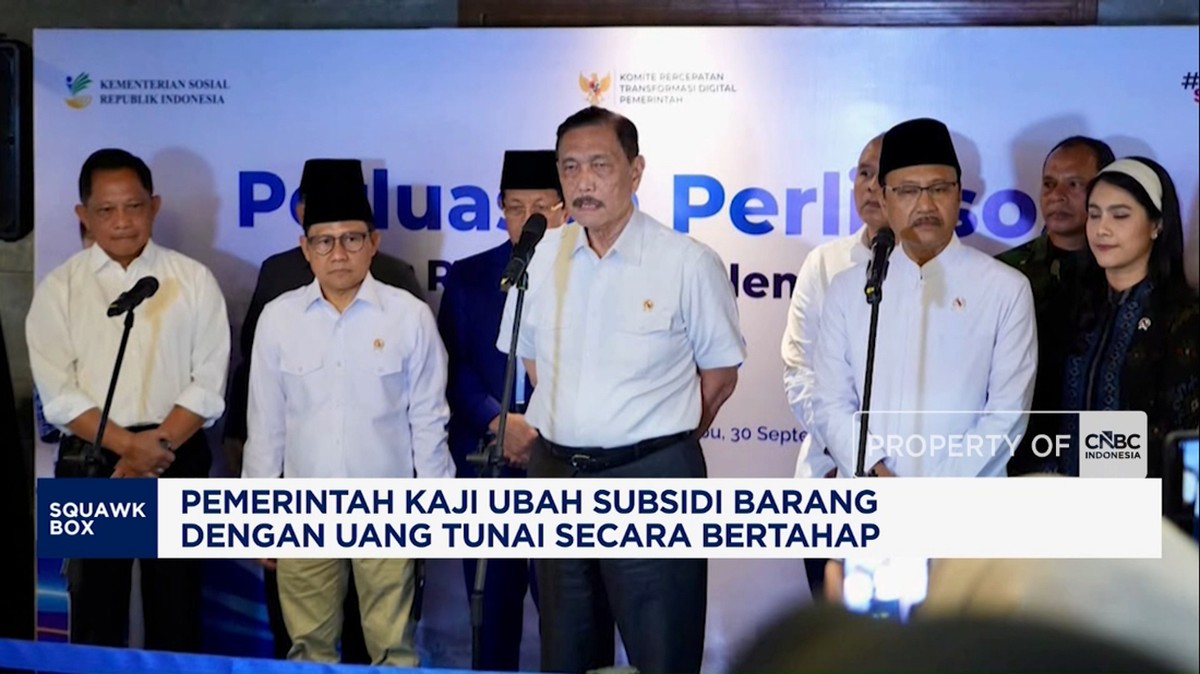
Perubahan besar dalam cara negara menyalurkan bantuan kepada masyarakat tengah disiapkan. Pemerintah berencana mengalihkan skema subsidi yang selama ini diberikan dalam bentuk barang menjadi bantuan langsung tunai (BLT) atau cash transfer—istilah yang merujuk pada penyaluran dana segar langsung ke rekening penerima. Rencana ini bukan sekadar pergantian mekanisme administratif, melainkan sebuah terobosan yang berpotensi menyentuh dapur puluhan juta rumah tangga di seluruh Indonesia. Pertanyaannya, mengapa langkah ini dianggap penting?
Selama ini, subsidi barang—seperti minyak goreng, elpiji tiga kilogram, hingga pupuk—dikirim melalui rantai distribusi yang panjang. Ibarat air yang mengalir dari mata air ke ujung selang, semakin panjang pipanya, semakin besar kebocoran yang terjadi. Nah, subsidi barang menghadapi masalah serupa: tidak semua bantuan tiba tepat sasaran. Sebagian menguap di tengah jalan, dinikmati oleh pihak yang tidak berhak, atau justru tidak sampai karena kendala logistik di daerah terpencil. Pengalihan ke bantuan tunai diyakini mampu memotong jalur distribusi yang berbelit tersebut.
Mengapa Subsidi Barang Dianggap Kurang Efisien?
Bayangkan jika pemerintah harus mengirimkan tabung gas ke setiap rumah di pelosok Nusa Tenggara Timur atau pedalaman Papua. Biaya angkutnya bisa jauh lebih besar daripada nilai barangnya. Selain itu, harga barang bersubsidi sering kali dipatok di bawah harga pasar, sehingga muncul insentif untuk menyelundupkan ke luar daerah atau menjual kembali dengan harga lebih tinggi. Algoritma ekonomi sederhana menunjukkan bahwa ketika harga artifisial terlalu murah, permintaan melonjak, dan pasokan menjadi langka. Akibatnya, yang paling miskin justru sering kali tidak kebagian.
Dengan bantuan tunai, penerima bebas memilih kebutuhan yang paling mendesak. Keluarga yang anaknya butuh susu bisa membelanjakan dananya untuk susu. Keluarga lain yang memerlukan obat bisa membeli obat. Prinsipnya sederhana: uang memberi kebebasan, sedangkan barang memaksakan pilihan. Inilah yang dalam kajian ekonomi kesejahteraan disebut sebagai efisiensi alokatif—sumber daya mengalir ke tempat yang paling membutuhkannya.
Bagaimana Mekanisme dan Tahapan Implementasinya?
Pemerintah tidak akan mengubah sistem secara serentak. Rencana ini akan berjalan bertahap atau gradual, dengan mempertimbangkan kesiapan data, infrastruktur keuangan digital, serta kapasitas penerima. Tahap awal kemungkinan besar menyasar daerah dengan penetrasi perbankan dan layanan digital yang sudah memadai. Di wilayah tersebut, dana bisa dikirim langsung ke rekening tabungan atau dompet digital penerima, sehingga penyalurannya lebih cepat dan tercatat rapi.
Beberapa komponen kunci yang perlu disiapkan antara lain:
Pertama, integrasi data penerima. Data harus tunggal, akurat, dan terus diperbarui. Selama ini, tumpang tindih data antar kementerian dan lembaga menjadi salah satu penyebab bantuan salah alamat. Pengembangan platform data terpadu menjadi keniscayaan.
Kedua, literasi keuangan digital. Tidak semua penerima akrab dengan aplikasi perbankan. Perlu pendampingan agar dana tidak habis untuk biaya administrasi atau malah jatuh ke tangan penipu. Inovasi dalam bentuk agen layanan keuangan di desa bisa menjadi jembatan.
Ketiga, pengawasan dan evaluasi berkelanjutan. Setiap rupiah harus dapat dilacak. Teknologi blockchain atau sistem pencatatan digital yang transparan dapat menjadi alat bantu, meski implementasinya butuh riset dan pengembangan lebih lanjut.
Dampak bagi Perekonomian dan Ekosistem Digital
Jika dirancang dengan baik, peralihan ini bisa menjadi katalis bagi pertumbuhan ekonomi lokal. Uang yang diterima rumah tangga akan segera dibelanjakan di pasar, warung, dan toko sekitar. Efek berganda atau multiplier effect-nya pun lebih terasa karena perputaran uang berlangsung di tingkat akar rumput. Penelitian dari berbagai negara menunjukkan bahwa bantuan tunai cenderung meningkatkan konsumsi rumah tangga dan mengurangi kemiskinan ekstrem dalam jangka pendek.
Dari sisi ekosistem digital, kebijakan ini turut mendorong inklusi keuangan. Ketika jutaan orang memiliki rekening atau akun dompet digital, mereka masuk ke dalam sistem keuangan formal. Ini membuka akses terhadap kredit mikro, asuransi, dan layanan lain yang selama ini sulit dijangkau. Dalam jangka panjang, terjadi disrupsi positif dalam cara masyarakat mengelola keuangan.
"Bantuan tunai bukan obat mujarab yang langsung menyelesaikan semua masalah. Tantangan terbesar justru ada pada kualitas data dan konsistensi penyaluran. Tanpa itu, ia hanya akan mengganti kebocoran lama dengan kebocoran baru," ujar seorang peneliti kebijakan sosial.
Pemerintah menegaskan bahwa transisi ini akan dievaluasi secara berkala. Jika ditemukan kendala di lapangan, skema bisa disesuaikan. Beberapa negara seperti Brasil, India, dan Filipina telah lebih dulu menerapkan bantuan tunai bersyarat dengan hasil beragam. Belajar dari pengalaman mereka, Indonesia memiliki peluang untuk merancang model yang lebih kontekstual.
Pada akhirnya, perubahan ini bukan hanya soal teknis penyaluran. Ia menyangkut filosofi dasar: apakah negara memberikan barang yang dianggap baik, atau memberikan kepercayaan kepada rakyat untuk menentukan sendiri apa yang terbaik bagi keluarganya. Pengembangan kebijakan ke depan akan menjadi ujian bagi tata kelola, infrastruktur, dan komitmen terhadap keadilan sosial. Publik menanti implementasi yang transparan, terukur, dan benar-benar berpihak pada mereka yang paling membutuhkan.




Comments (0)