 fahmi-reza
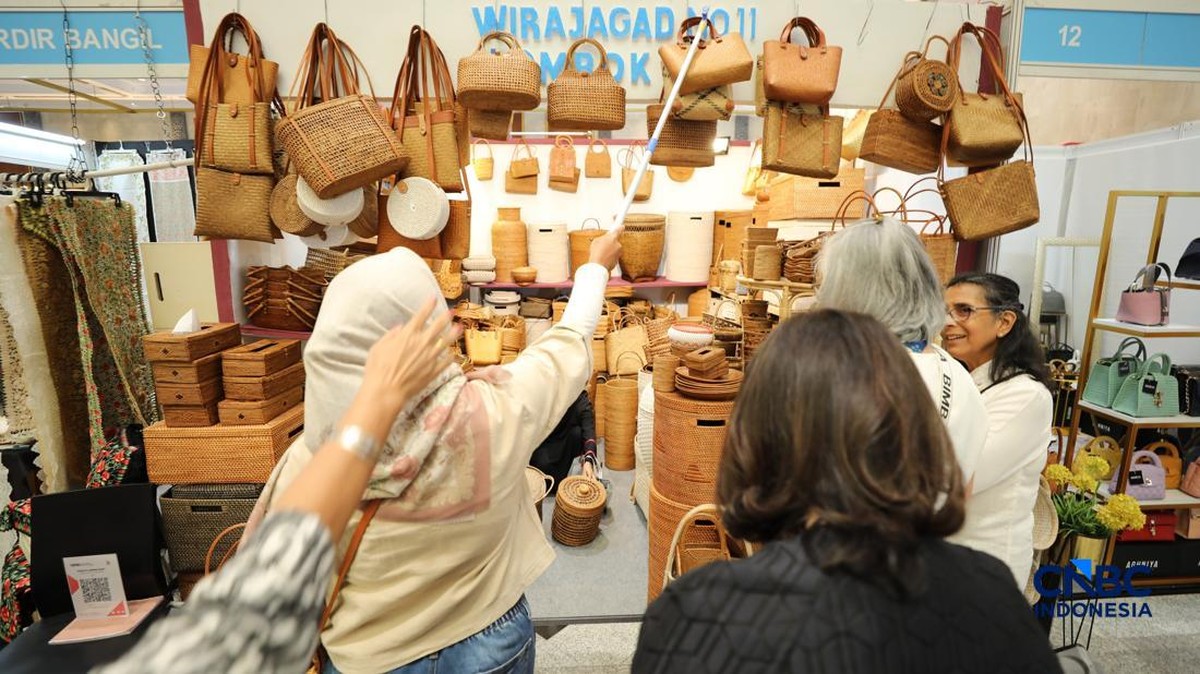
Bayangkan dua pedagang dengan modal, semangat, dan jam kerja yang persis sama. Yang satu mampu membuka cabang ketiga dalam lima tahun, yang lain masih bertahan dengan satu kios. Perbedaannya sering kali bukan soal kemampuan, melainkan soal siapa yang punya akses ke jaringan, informasi, dan pembiayaan. Itulah inti temuan terbaru dari Lembaga Penyelidikan Ekonomi dan Masyarakat Fakultas Ekonomi dan Bisnis Universitas Indonesia (LPEM FEB UI), yang memetakan mengapa usaha milik perempuan di Indonesia cenderung stagnan di skala mikro dan kecil.
Temuan ini penting bukan hanya bagi para pelaku usaha, tetapi bagi seluruh ekosistem ekonomi nasional. Usaha Mikro, Kecil, dan Menengah (UMKM) menyumbang sekitar 61 persen dari Produk Domestik Bruto (PDB) Indonesia dan menyerap hampir 97 persen tenaga kerja. Lebih dari separuh pelaku UMKM adalah perempuan. Artinya, ketika bisnis perempuan mandek, mesin pertumbuhan ekonomi ikut kehilangan tenaga. Ibarat seperti mobil dengan dua dari empat roda yang kurang angin: kendaraan tetap berjalan, tapi tidak pernah bisa melaju kencang.
Hambatan Pertama: Akses Pembiayaan yang Tidak Setara
Penelitian LPEM FEB UI menyoroti bahwa pelaku usaha perempuan menghadapi kesulitan lebih besar saat mengajukan kredit formal. Salah satu penyebabnya adalah jaminan. Perbankan di Indonesia masih sangat bergantung pada agunan berupa aset fisik seperti tanah dan bangunan. Padahal, banyak perempuan tidak memegang sertifikat atas nama sendiri, karena kepemilikan aset dalam keluarga sering tercatat atas nama suami atau kerabat laki-laki.
Akibatnya, usaha yang sebenarnya layak dibiayai terpaksa berputar di lingkaran pinjaman informal dengan bunga tinggi. Skema kredit usaha rakyat (KUR) sebenarnya tersedia, namun literasi soal prosedur pengajuan dan dokumen yang dibutuhkan masih rendah di banyak daerah. Tanpa intervensi, kesenjangan pembiayaan ini akan terus melebar seiring naiknya standar risiko perbankan.
Hambatan Kedua: Beban Kerja Domestik yang Tak Diakui
Hambatan berikutnya bersifat kultural namun berdampak ekonomi nyata. Pelaku usaha perempuan menanggung porsi jauh lebih besar untuk pekerjaan rumah tangga dan pengasuhan anak. Ini memangkas jam operasional bisnis, membatasi kehadiran di pertemuan jaringan bisnis, dan mempersempit ruang untuk mengikuti pelatihan.
Dalam kerangka ekonomi, ini disebut sebagai "pajak waktu" yang tidak terlihat. Dampaknya terasa pada produktivitas harian dan kemampuan mengembangkan usaha ke skala lebih besar. Program pendampingan usaha yang tidak mempertimbangkan jadwal sekolah anak atau akses penitipan, misalnya, sering gagal menjangkau kelompok ini meski materinya bagus.
"Ketimpangan ini bukan soal kurangnya ambisi, melainkan soal struktur pendukung yang belum dirancang untuk kebutuhan perempuan," demikian benang merah yang ditarik para peneliti dari rangkaian wawancara lapangan mereka.
Hambatan Ketiga: Kesenjangan Literasi Digital dan Pasar
Transformasi digital seharusnya menjadi jalan pintas bagi usaha kecil untuk menjangkau pasar lebih luas. Namun LPEM FEB UI menemukan bahwa pelaku usaha perempuan tertinggal dalam adopsi teknologi, mulai dari pencatatan keuangan berbasis aplikasi, pemasaran melalui media sosial, hingga integrasi ke platform e-commerce.
Keterbatasan ini diperparah oleh minimnya akses ke perangkat, jaringan internet yang tidak stabil di daerah, dan pelatihan digital yang tidak kontekstual. Program digitalisasi yang berhasil biasanya yang mendampingi pelaku usaha secara bertahap, bukan yang sekadar memberikan akun dan meninggalkan pengguna sendirian. Tanpa pendampingan, teknologi justru terasa sebagai beban tambahan, bukan alat bantu.
Hambatan Keempat: Jaringan dan Kepercayaan yang Terbatas
Hambatan terakhir adalah modal sosial. Akses ke jaringan pemasok, pembeli besar, dan mitra bisnis sering diperoleh melalui relasi informal yang terbentuk di ruang-ruang yang secara sosial kurang inklusif. Pelaku usaha perempuan kerap tidak masuk ke lingkaran tersebut, sehingga kehilangan informasi soal tender, harga pasar, dan peluang kemitraan dengan korporasi.
Selain itu, masih ada prasangka terhadap kredibilitas bisnis perempuan, terutama di sektor yang dianggap maskulin seperti konstruksi, logistik, atau teknologi. Prasangka ini membuat negosiasi menjadi lebih panjang dan mahal secara emosional.
| Hambatan | Dampak Langsung | Solusi yang Disarankan |
|---|---|---|
| Agunan dan pembiayaan | Sulit naik kelas, bergantung pinjaman berbunga tinggi | Skema kredit berbasis arus kas, pendampingan dokumen |
| Beban domestik | Jam operasional bisnis berkurang | Fasilitas penitipan anak, pelatihan sesuai jadwal |
| Literasi digital | Pasar terbatas pada lingkaran lokal | Pendampingan digital berkelanjutan |
| Jaringan bisnis | Kehilangan peluang kemitraan dan tender | Forum bisnis inklusif, program mentor |
Keempat hambatan ini saling mengunci. Perempuan yang kesulitan agunan biasanya juga minim jejak kredit digital, sehingga makin sulit dipercaya sistem keuangan. Yang sibuk mengurus rumah tangga kehilangan waktu membangun jaringan, dan seterusnya. Karena itu, solusi tunggal seperti sekadar menambah kuota kredit tidak akan cukup. Dibutuhkan implementasi kebijakan yang menyentuh seluruh rantai hambatan secara bersamaan: reformasi agunan, layanan pengasuhan, pelatihan digital berkelanjutan, dan ruang jejaring yang ramah.
Bagi pembaca yang menjalankan usaha, temuan ini bisa menjadi peta refleksi. Sudahkah pencatatan keuangan Anda rapi? Apakah Anda tergabung dalam komunitas pelaku usaha? Untuk pembuat kebijakan dan pelaku industri, data ini adalah pengingat bahwa inovasi paling berdampak sering kali bukan teknologi canggih, melainkan perbaikan kecil pada ekosistem yang selama ini luput diperhatikan.




Comments (0)