 olivia-hartono
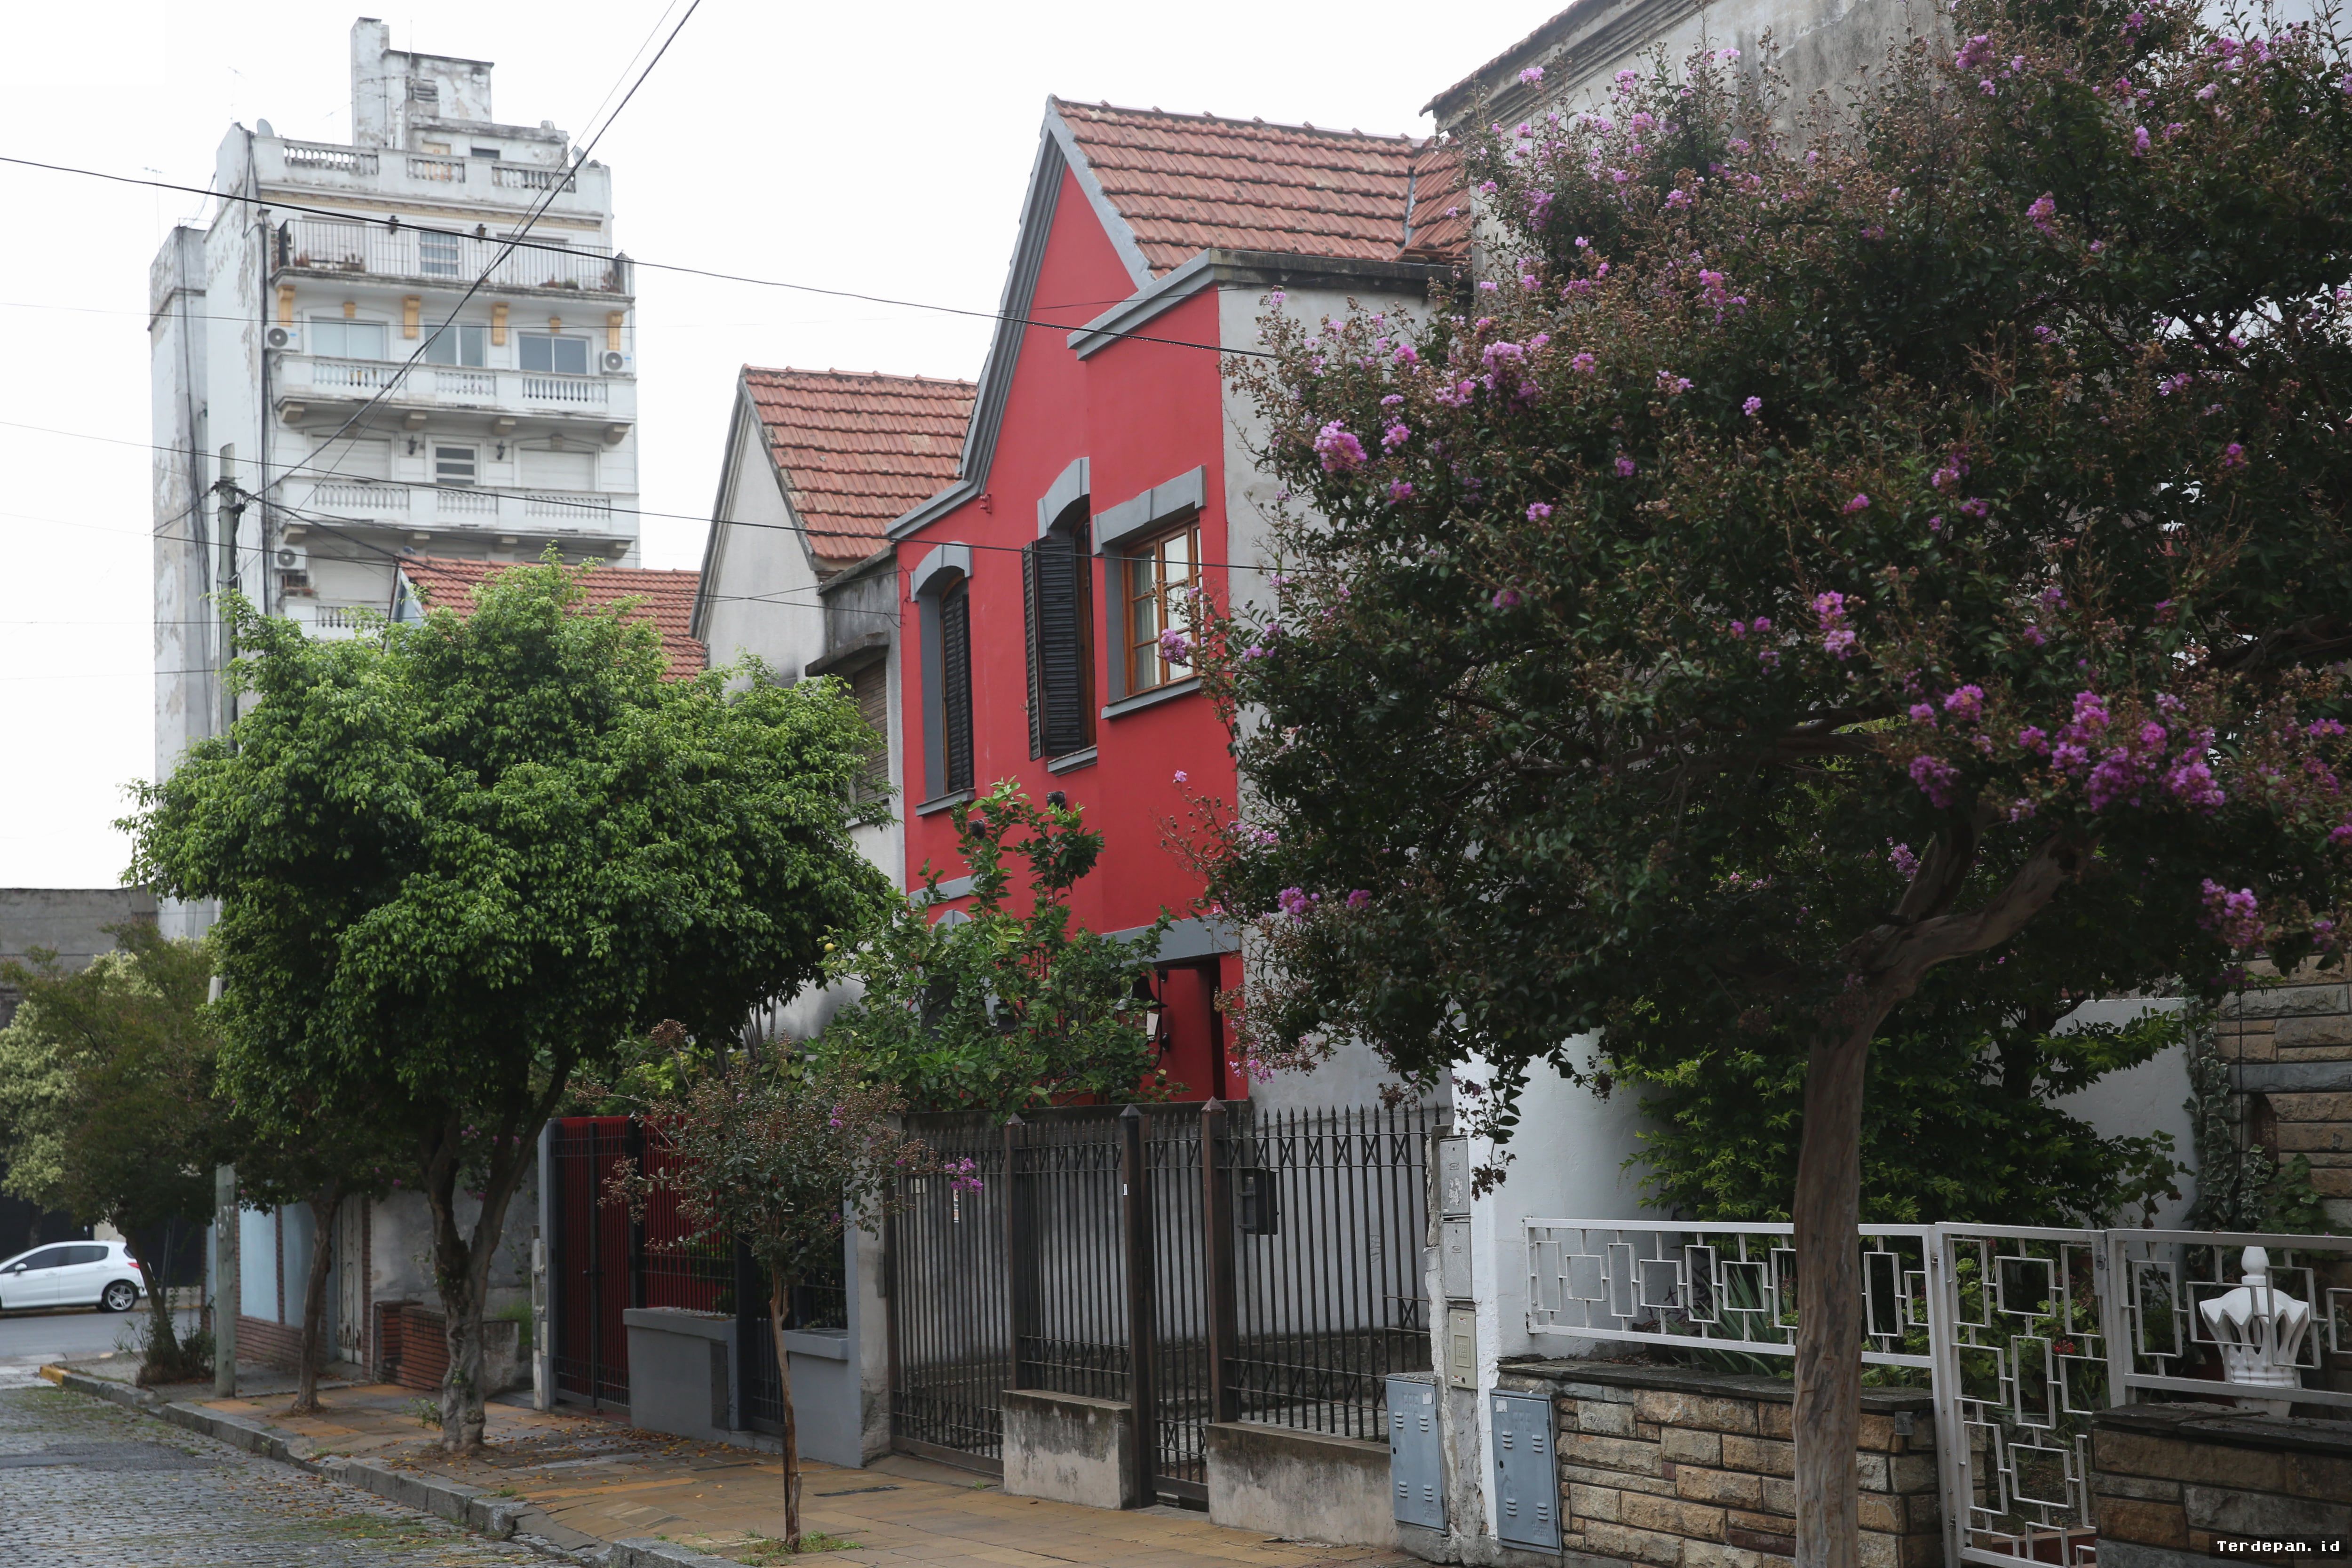
BUENOS AIRES — Keinginan untuk meningkatkan kualitas hidup dengan berpindah dari apartemen ke rumah tapak kini menjadi perjuangan berat bagi banyak keluarga urban di Kota Buenos Aires (CABA). Meskipun program kredit hipotek atau Pemilikan Rumah (KPR) mulai kembali aktif ditawarkan oleh perbankan, realitas pasar properti menunjukkan skenario yang jauh lebih rumit. Banyak warga yang telah memiliki aset apartemen dan memenuhi syarat fasilitas kredit tetap gagal mendapatkan rumah impian akibat terbatasnya pasokan, tingginya harga jual, serta besarnya biaya renovasi yang diperlukan.
Kisah Belén (40 tahun), seorang warga yang tinggal bersama pasangan dan dua anaknya di sebuah apartemen di kawasan Parque Chacabuco, menjadi cerminan nyata dari fenomena ini. Berencana menjual apartemen lamanya untuk menutup sebagian besar harga rumah tapak dan mendanai kekurangannya melalui pinjaman bank, Belén justru membentur tembok tebal realitas pasar. Dalam teorinya, skema tukar tambah berbiaya kredit tersebut sangat memungkinkan. Namun, ketika proses pencarian dimulai, stok rumah tapak di pusat kota sangat langka, dan unit yang tersedia umumnya dijual dengan harga sangat tinggi atau membutuhkan perbaikan besar-besaran.
Analisis Kesenjangan Pasar Properti Apartemen dan Rumah Tapak
Pengaktifan kembali skema pembiayaan jangka panjang oleh perbankan nasional menghadirkan paradoks baru. Memiliki aset awal dan modal rekam jejak finansial yang lolos kualifikasi perbankan tidak lagi menjamin kelancaran transaksi properti. Perbedaan dinamika antara pasar apartemen dan rumah tapak menjadi akar masalah utama.
| Parameter Real Estat | Sektor Apartemen | Sektor Rumah Tapak |
|---|---|---|
| Tingkat Ketersediaan (Stok) | Tinggi dan Variatif | Sangat Terbatas (Langka) |
| Kondisi Fisik Unit | Mayoritas Siap Huni | Banyak Membutuhkan Renovasi Total |
| Daya Jangkau Skema Kredit | Relatif Cukup Memadai | Tidak Mencukupi Selisih Harga |
Sebagaimana dijelaskan oleh pakar properti kawasan urban, tantangan terbesar terletak pada perhitungan margin biaya. "Kombinasi antara dana hasil penjualan apartemen dan dana kredit bank sering kali tergerus habis oleh tingginya estimasi biaya perbaikan bangunan tua," ungkap analis real estat setempat. Fenomena ini membuat transaksi perpindahan antar-apartemen jauh lebih mudah dieksekusi dibandingkan transisi dari apartemen ke rumah tapak.
Faktor Penghambat Akses Rumah Tapak bagi Keluarga Urban
Berdasarkan pengamatan dinamika pasar di Buenos Aires, terdapat beberapa tahapan dan faktor kunci yang menyebabkan akses menuju rumah tapak semakin sulit dijangkau oleh kelas menengah:
- Ketidakseimbangan Pasokan dan Permintaan: Lahan perkotaan yang semakin padat membatasi pembangunan rumah tapak baru, sehingga stok yang ada didominasi bangunan lama.
- Melonjaknya Biaya Material Konstruksi: Membeli rumah tua mensyaratkan alokasi anggaran tambahan hingga 30% sampai 50% dari harga transaksi hanya untuk perbaikan infrastruktur dasar.
- Limitasi Plafon Pembiayaan Bank: Penyesuaian suku bunga dan batas maksimal pinjaman kredit sering kali tidak sanggup mengejar laju kenaikan harga jual rumah tapak yang berada di lokasi strategis.
Pasar properti saat ini menunjukkan bahwa likuiditas aset dan akses perbankan saja tidak cukup tanpa diimbangi oleh ketersediaan pasokan hunian yang memadai di wilayah perkotaan.
Implikasi Krisis Pemukiman terhadap Kebijakan Perbankan
Kondisi ini menuntut penyesuaian strategi tidak hanya dari sisi konsumen, tetapi juga dari lembaga penyedia pembiayaan. Jika perbankan hanya berfokus pada kelayakan kredit pemohon tanpa mempertimbangkan variabel biaya pemulihan fisik properti, pemanfaatan fasilitas kredit hipotek diprediksi akan stagnan.
Bagi masyarakat seperti Belén dan ribuan keluarga lainnya di Buenos Aires, impian untuk memiliki hunian yang lebih luas kini tertahan oleh ketidakseimbangan struktural pasar properti. Diperlukan skema pembiayaan yang lebih fleksibel, mencakup fasilitas kredit khusus renovasi, agar integrasi pembiayaan perbankan dan real estat dapat berjalan efektif di masa mendatang.




Comments (0)